18/11/2026
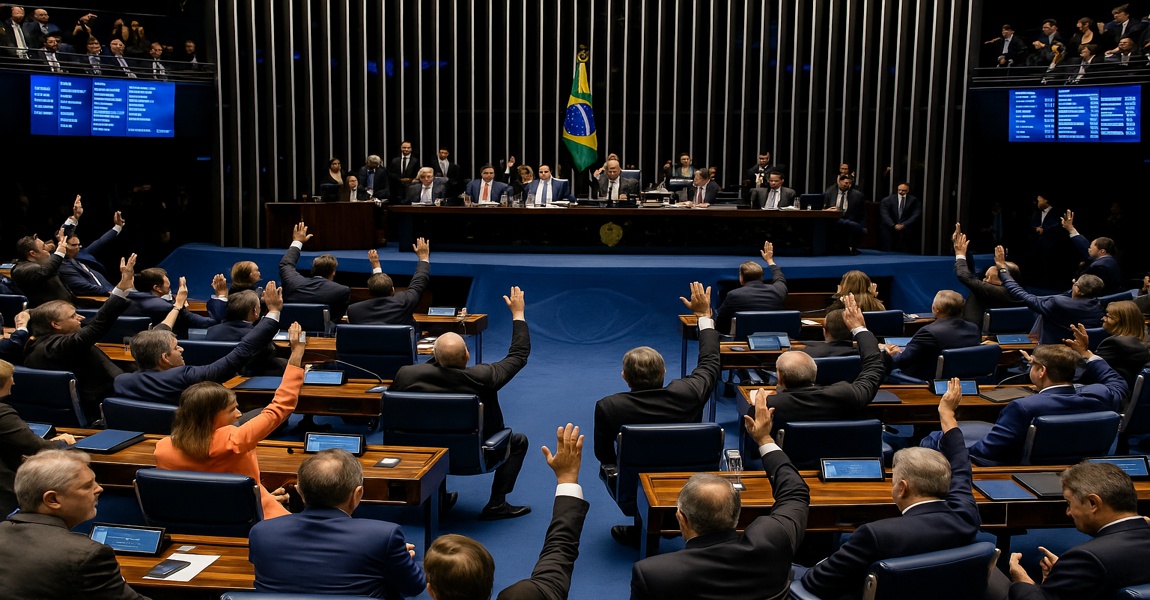
A proximidade da Reforma Tributária exige decisões das empresas, e as atenções estão voltadas para a alíquota de referência de 11,3% da CBS, calculada pelo Tribunal de Contas da União para 2027. O plenário do TCU aprovou o percentual em 28 de outubro de 2026 e o encaminhou ao Senado Federal, responsável por definir oficialmente a alíquota por meio de resolução.
O tema foi debatido na Comissão de Assuntos Econômicos do Senado em 17 de novembro, com discussão sobre os critérios de cálculo e os efeitos dos benefícios fiscais e tratamentos diferenciados aprovados na tramitação da Reforma. A CBS substituirá gradualmente o PIS/Pasep e a Cofins a partir de 2027.
O TCU calculou a alíquota de referência em 11,3468%, arredondada para 11,3% conforme determina a legislação. O cálculo busca preservar a arrecadação federal durante a substituição dos tributos atuais e considera alíquotas reduzidas, regimes específicos de tributação, tratamentos favorecidos, Simples Nacional, créditos tributários e mecanismos de devolução.
O número é uma referência geral para o novo tributo federal, e não uma alíquota fixa por empresa ou setor. Quanto mais tratamentos favorecidos existirem, maior tende a ser a alíquota necessária para manter a arrecadação.
O Senado recebeu o relatório técnico em 10 de novembro de 2026 e deve concluir a definição até 15 de dezembro, podendo manter os 11,3% ou fixar outro valor após análise técnica e legislativa. Segundo o presidente do TCU, Vital do Rêgo, a recomendação resultou de trabalho conjunto com a Receita Federal, desenvolvido ao longo de oito meses. Até a decisão, o percentual não deve ser tratado como definitivo.
O percentual serve de parâmetro para simulações e projeções financeiras, mas não significa que todas as empresas pagarão exatamente 11,3%. A carga efetiva dependerá da atividade, do regime tributário, das reduções legais e do aproveitamento de créditos, com reflexos em planejamento financeiro, formação de preços e revisão de contratos. Empresas com margens menores precisam avaliar com cuidado os efeitos na composição de custos.
Nos prestadores de serviços, os contratos de longo prazo merecem atenção especial, já que a substituição dos tributos pode exigir ajustes de preços, de cláusulas contratuais e da forma de destacar os tributos, sempre a partir do enquadramento e das regras específicas da atividade. No comércio e na indústria, a análise deve abranger toda a cadeia de compras e vendas, considerando os créditos gerados nas aquisições e os tributos incidentes nas operações.
A definição da CBS é uma etapa central da transição para o novo modelo de tributação do consumo, que inclui também o IBS. A orientação a contadores e empresários é acompanhar as decisões do Senado, preparar cenários e entender como as regras afetam cada operação, quais créditos podem ser aproveitados e como a mudança chegará a preços e contratos.
Fonte: Com informações de Jornal Contábil



Seg - Sex 8:00 - 17:00
